
Section II : Prise de connaissance générale de l’entité
3.6. Selon l’ISSAI 2315, la prise de connaissance de l’entité consiste pour l’auditeur à acquérir des connaissances sur l’entité et son environnement.
3.7. En pratique, la prise de connaissance de l’entité implique les travaux ci-après :
- la collecte ou la mise à jour des informations générales sur les activités de l’entité par des demandes de renseignements, par des entretiens et, s’il y a lieu, par l’observation physique ;
- la révision du dossier d’audit de l’exercice précédent ;
- l’analyse des données financières récentes découlant des états financiers des années précédentes : examen analytique, études de ratios, consultation des statistiques officielles, comparaisons avec les budgets, etc. ;
- la documentation sur les principes et conventions comptables de même que sur les réglementations spécifiques à l’entité à auditer.
3.8. Les points concernés sont notamment :
- l’environnement, les règlements et d’autres facteurs, notamment le référentiel d’informations financières applicable ;
- la nature de l’entité auditée, y compris son mode de fonctionnement, la structure de sa gouvernance, ses catégories d’opérations, les soldes de comptes et les informations fournies qu’il doit s’attendre à trouver dans les états financiers), ainsi que la sélection et l’application des méthodes comptables, y compris les raisons des modifications dont elles ont fait l’objet ;
- les décisions prises en dehors de l’entité auditée, dans le cadre de processus politiques, comme de nouveaux programmes ou des restrictions budgétaires ;
- les dispositions législatives et réglementaires particulières régissant l’entité auditée, ainsi que l’incidence potentielle de leur non-respect ;
- les objectifs et les stratégies du programme comportant des éléments de la politique publique et susceptibles d’avoir une incidence sur l’évaluation des risques ;
- le secteur d’activité de l’entité, son environnement réglementaire, les conditions économiques générales ;
- la composition du capital, le gouvernement d’entreprise, la politique d’investissement, l’organisation de l’entité et son financement ;
- les objectifs de l’entité et les moyens mis en œuvre pour les atteindre ;
- la mesure et l’analyse des indicateurs de performance financière fournis par l’entité auditée.
3.9. Les travaux conduits lors de la prise de connaissance générale sont formalisés à travers le dossier permanent (création ou mise à jour).
A. MÉTHODOLOGIE DE PRISE DE CONNAISSANCE
3.10. La prise de connaissance de l’entité s’effectue selon les étapes et les objectifs contenus dans le tableau ci-dessous :
Tableau n°1 : Étapes et objectifs de la prise de connaissance de l’entité
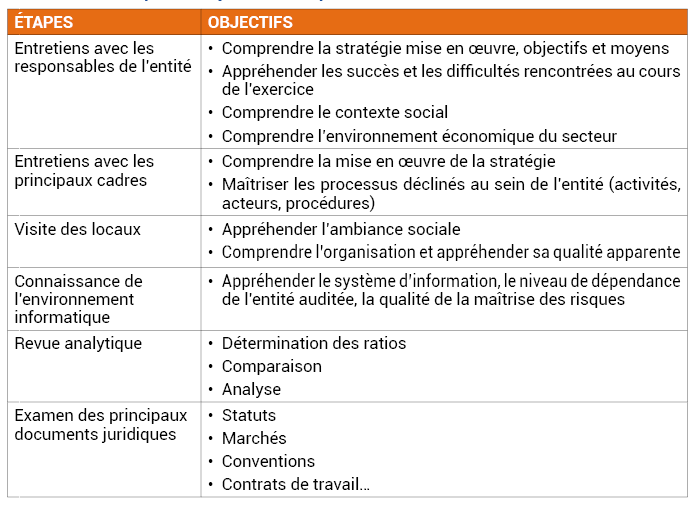
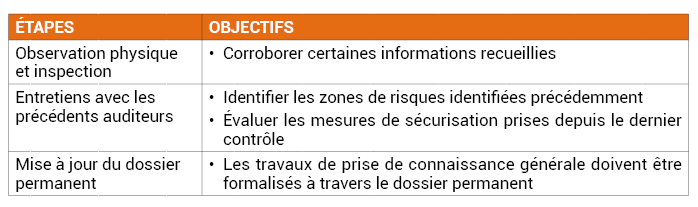
Les étapes et les questionnaires de prise de connaissance ainsi que les sources d’information des facteurs internes et externes sont respectivement présentés dans les annexes n°11 et n°12.
B. IDENTIFICATION DES ZONES À RISQUE
3.11. Les zones à risque sont les comptes ou les systèmes d’enregistrement susceptibles de susciter des interrogations de l’auditeur et dont il estime nécessaire la vérification pour fonder son opinion.
3.12. La connaissance de l’entité permet à l’auditeur d’apprécier le contrôle interne mis en place dans le but d’identifier et d’évaluer le risque d’anomalies significatives dans les comptes, de concevoir et de mettre en œuvre les procédures d’audit qui lui permettront de formuler une opinion motivée sur les comptes. Elle constitue, pour l’auditeur, un cadre de référence dans lequel il planifie sa mission et exerce son jugement professionnel pour évaluer le risque d’anomalies significatives dans les comptes.