
Section III : Processus de planification stratégique
3.21. La planification peut être réalisée en suivant les étapes présentées ci-dessous :
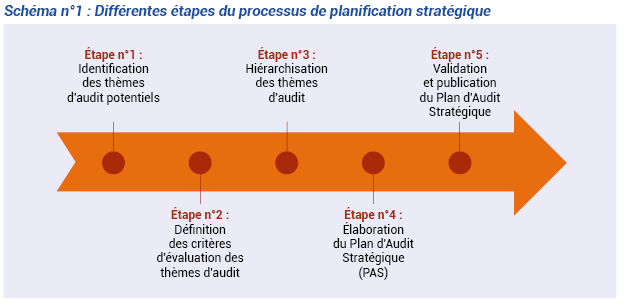
A. IDENTIFICATION DES THÈMES D’AUDIT POTENTIELS
3.22. Elle consiste à cibler les diverses entités publiques qui sont susceptibles de faire l’objet d’un audit tel qu’autorisé par le mandat légal de la JF.
3.23. à cet effet, la JF peut mettre en place un Comité, ou une équipe ou confier cette tâche de sélection aux différentes chambres ou sections.
3.24. Pour ce faire, la JF doit commencer par mener des recherches pour acquérir une connaissance générale de l’univers d’audit en collectant et analysant des renseignements pertinents sur les activités du secteur public.
3.25. La JF doit sélectionner les thèmes d’audit par le processus de planification stratégique en analysant les thèmes et en conduisant des recherches permettant d’identifier les risques d’audit et les problèmes (ISSAI 3000/89).
3.26. La JF doit sélectionner des thèmes d’audit qui sont significatifs et peuvent être audités, et qui sont en cohérence avec son mandat (ISSAI 3000/90).
3.27. La JF doit mener le processus de sélection des thèmes d’audit dans le but de maximiser l’impact attendu de l’audit tout en prenant en compte les capacités d’audit (ISSAI 3000/91).
3.28. La JF peut utiliser les outils suivants pour l’identification des facteurs de risques en vue de la formulation des thèmes d’audit pertinents, à savoir :
- la surveillance des principaux problèmes du secteur public qui permet de réunir suffisamment d’informations utiles à la compréhension des activités et des problématiques affectant la gestion de ce secteur. Ces informations peuvent être principalement obtenues à partir des rapports d’audit ou d’enquêtes, des articles de presse, des débats parlementaires, des dénonciations portant sur la gouvernance du secteur public, des demandes formulées par l’Assemblée nationale ou par des Partenaires techniques et financiers du pays.
- les études générales sur des entités, des activités, des projets ou programmes. Ces études visent à fournir une meilleure compréhension des objectifs de l’entité ciblée, de ses principales activités et de la nature des ressources utilisées pour exécuter ses fonctions ;
- les discussions ou échanges avec les inspecteurs ou auditeurs internes sur les risques associés aux thèmes afin de collecter des informations sur les thèmes d’audit.
- la prise en compte des avis des citoyens ;
- la communication avec les parties prenantes externes (en l’occurrence le Gouvernement, le Parlement, la Société civile, les citoyens, les universitaires, les médias...).
3.29. Après avoir collecté et analysé les renseignements pertinents, l’équipe chargée de l’élaboration du plan stratégique des audits doit ensuite identifier et analyser les problèmes, les risques et les déficiences de gestion, les liens avec le mandat de la JF.
3.30. à partir des résultats de l’analyse des risques et selon les objectifs définis par la JF, l’équipe doit proposer une liste de thèmes d’audit sur lesquels ils devront concentrer leurs travaux (Modèle de fiche de collecte des informations pour la sélection des thèmes d’audit, cf. annexe n°1).
3.31. Les informations collectées orienteront l’équipe à l’étape suivante du processus de sélection des sujets d’audit, ainsi que dans la formulation des propositions de sujets d’audit à soumettre à la direction de la Juridiction Financière.
B. DÉFINITION DES CRITÈRES D’ÉVALUATION DES THÈMES D’AUDIT POTENTIELS
3.32. Les critères d’évaluation sont des référentiels que la JF doit utiliser pour identifier les thèmes d’audit potentiels. Selon le guide de mise en œuvre des ISSAI, en plus des critères propres à la Juridiction, les critères suivants doivent être considérés :
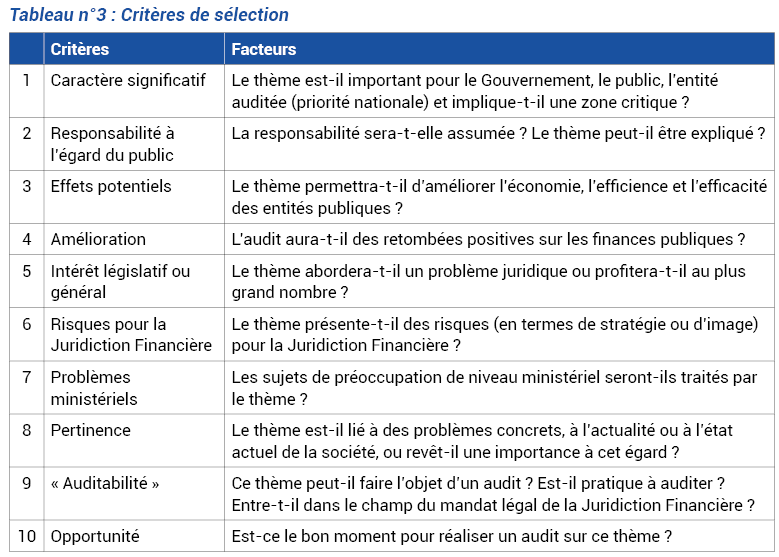
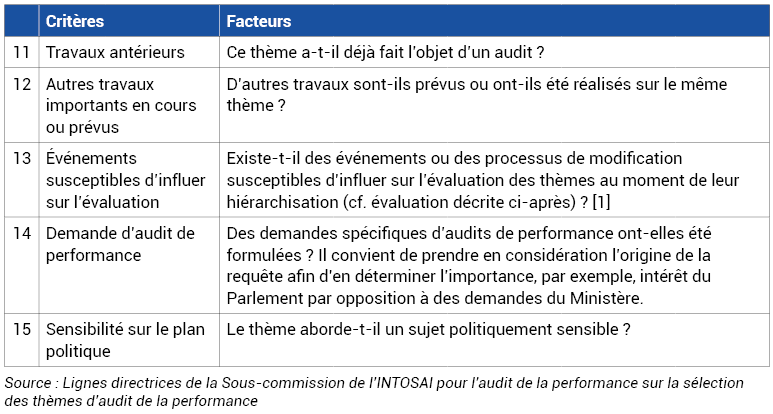
C. HIÉRARCHISATION DES THÈMES D’AUDIT
3.33. Une fois que les auditeurs ont identifié les thèmes d’audit potentiel, ils doivent les prioriser afin de déterminer la liste des sujets d’audits que la JF pourra réaliser en fonction des ressources disponibles.
3.34. Cette priorisation vise à identifier parmi les sujets d’audit potentiels, ceux qui pourraient être considérés comme les plus pertinents pour la juridiction.
3.35. Lors de la priorisation les auditeurs devront tenir compte de différents facteurs clés suivants :
- les risques pour la JF : le sujet d’audit nuirait-il à la réputation de la Juridiction Financière ?
- les attentes des parties prenantes externes (Parlement, Gouvernement, Société civile, médias, citoyens) ?
- l’importance du sujet (aspects économiques ou financiers importants, en lien avec les ODD, enjeux sociaux, politique et de respect des principes de transparence et de bonne gouvernance…) ;
- l’auditabilité (mandat de la Juridiction, non-complexité du sujet, existence d’expertise au sein de la Juridiction, disponibilité de ressources financières et matérielles, accès à l’information…) ;
- la valeur ajoutée (possibilité de formuler des recommandations à impact positif et permettant d’améliorer les pratiques de gestion) ;
- l’opportunité, c’est-à-dire que le temps est indiqué ou approprié pour conduire l’audit sur le sujet et de publier le rapport.
3.36. L’équipe de sélection attribuera un coefficient de pondération à chaque critère en fonction de son importance et en faisant appel au jugement professionnel, attribuera un score à chacun des six (6) critères énoncés. La combinaison du coefficient de pondération avec le score attribué au critère permettra de déterminer le poids de chaque critère pour chaque sujet d’audit potentiel.
3.37. L’équipe de sélection procèdera à une agrégation des notes obtenues par critère afin d’obtenir le score total de chaque sujet d’audit.
3.38. Chaque thème identifié doit être apprécié et tous les facteurs inclus dans l’évaluation doivent être mesurés/notés dans une matrice de notation. Les notes globales doivent refléter le niveau de priorité de l’audit de la performance (Modèle de fiche de priorisation des thèmes d’audit, cf. annexe n°2).
D. ÉLABORATION DU PLAN STRATÉGIQUE D’AUDIT (PSA)
3.39. Dès que la sélection des audits est faite et les thèmes classés par ordre de priorité, la liste des audits sélectionnés devient une version provisoire du plan stratégique ou pluriannuel d’audit. Ce plan provisoire sera complété par une évaluation du type et des ressources (humaines et financières) qui seront nécessaires pour les audits sélectionnés.
3.40. Le Plan Stratégique d’Audit définitif doit inclure les éléments suivants :
- la liste des thèmes à auditer ;
- la période visée qui est généralement de trois (3) à cinq (5) ans ;
- les ressources nécessaires ;
- le nombre total d’auditeurs requis par audit en mentionnant les compétences disponibles et les experts à recruter ainsi que les besoins en renforcement des capacités.
E. VALIDATION ET PUBLICATION DU PLAN STRATÉGIQUE D’AUDIT
3.41. Une fois que le plan stratégique est préparé, il doit être examiné et validé selon les procédures de chaque JF.
3.42. La JF doit prévoir des procédures permettant aux dirigeants de faire un choix judicieux des sujets d’audit à exécuter et valider le plan global. Elle pourrait par exemple organiser une réunion permettant à l’équipe d’auditeurs de présenter le contenu du plan.
3.43. Une fois le Plan Stratégique d’Audit approuvé, il doit être publié par les canaux appropriés (en interne au personnel et à l’externe, à la disposition du public sur le site Internet de la JF ou par d’autres moyens). Le plan doit également être mis à la disposition du personnel afin de faciliter son exécution.