
Annexe n°1 : Modèle de fiche d’outils pour la collecte des informations pour la sélection des thèmes
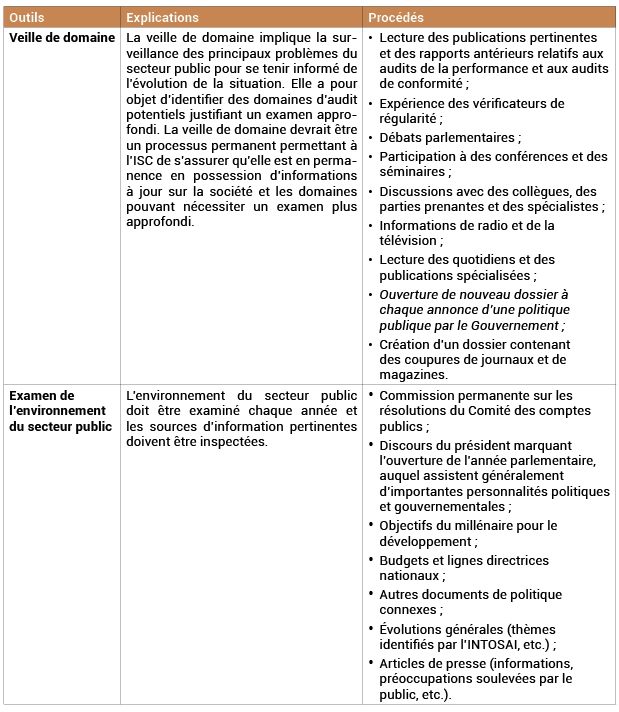
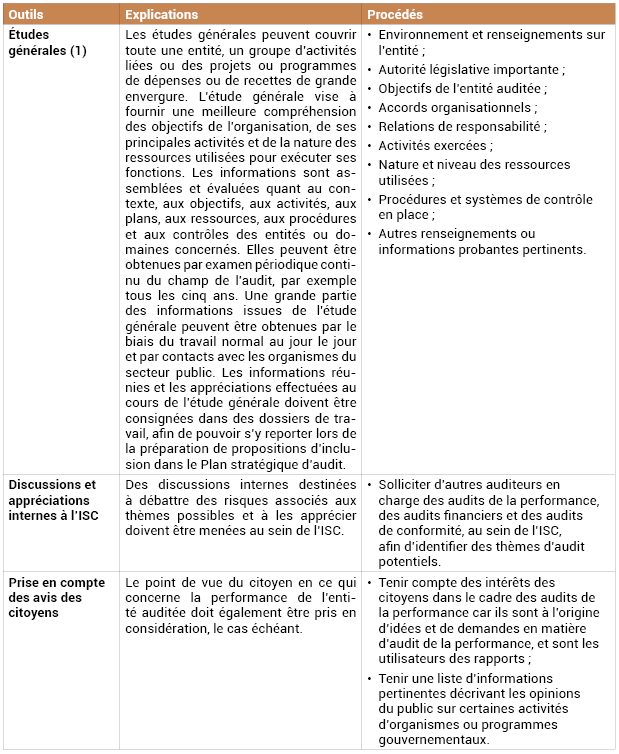
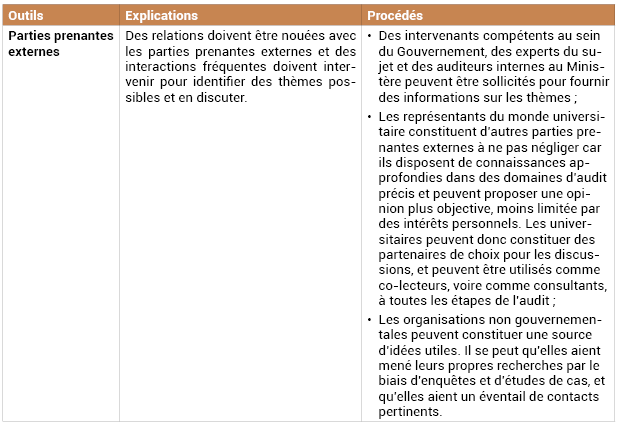
(1) Études générales
L’étude générale a pour objet de réunir des renseignements sur une organisation ou une activité afin d’aider à préparer les audits de la performance prévus par le plan stratégique des ISC. Les informations suivantes sont nécessaires dans ce cadre :
Contexte
- Informations financières sur les dépenses et les recettes, les principales ressources et les principaux actifs détenus ;
- Structure organisationnelle ;
- Contraintes auxquelles l’entité auditée est soumise ;
- Objectifs de la politique et priorité relative ;
- Objectifs opérationnels ;
- Activités ;
- Moyens par lesquels l’organisme entend atteindre ses objectifs (subventions, prêts, programme de constitution de capital, etc.).
Ressources
- Nature et caractéristiques des ressources utilisées par l’entité (ressources financières et humaines (effectifs et échelons), immobilisations corporelles.
Procédures et contrôles
- Procédures et contrôles mis en place pour s’assurer que les objectifs sont poursuivis dans un souci d’optimisation des ressources (mesures de planification, contrôles financiers, systèmes de gestion des informations, etc.)
Autres informations pertinentes
- Éléments prouvant l’existence de gaspillages importants ou de pratiques contraires aux principes d’efficacité et d’efficience ;
- Revues internes ou externes (par des consultants, audit interne, services de gestion, etc.) ;
- Rapports d’audit antérieurs ou autres rapports ;
- Domaines d’intérêt particulier pour le Parlement ou la presse.
Les renseignements recueillis permettent d’apprécier, pour chaque organisme, les facteurs susceptibles d’avoir une incidence importante sur l’optimisation des ressources et les manières dont celle-ci pourrait être menacée. Ces facteurs peuvent comprendre :
- la clarté et l’adéquation des politiques et objectifs opérationnels ;
- l’adéquation des procédures et contrôles conçus pour assurer l’économie, l’efficience et l’efficacité dans le cadre de l’utilisation des ressources ;
- des opérations présentant un fort risque inhérent de réalisation de l’optimisation des ressources, à savoir nouvelles activités, nouveaux programmes, projets d’investissement majeurs ou à long terme ;
- tout point fort et toute faiblesse apparents en matière de gestion et de performance ;
- la capacité de l’organisme à atteindre ses objectifs.